Domain binnenmarkt.de kaufen?
Wir ziehen mit dem Projekt
binnenmarkt.de um.
Sind Sie am Kauf der Domain
binnenmarkt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain binnenmarkt.de kaufen?
Wann Geringwertiges Wirtschaftsgut?
Ein geringwertiges Wirtschaftsgut ist ein Wirtschaftsgut, dessen Anschaffungskosten einen bestimmten Betrag nicht übersteigen. In Deutschland liegt diese Grenze aktuell bei 800 Euro netto. Geringwertige Wirtschaftsgüter können sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, anstatt sie über die Nutzungsdauer abzuschreiben. Dies bietet Unternehmen einen steuerlichen Vorteil, da sie ihre Steuerlast senken können. Es ist wichtig, die Anschaffungskosten genau zu dokumentieren, um bei einer möglichen Betriebsprüfung nachweisen zu können, dass es sich tatsächlich um ein geringwertiges Wirtschaftsgut handelt. Wann ein Wirtschaftsgut als geringwertig gilt, kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich über die aktuellen Regelungen zu informieren. **
Bis wann Geringwertiges Wirtschaftsgut?
Bis wann Geringwertiges Wirtschaftsgut? Geringwertige Wirtschaftsgüter können bis zum Ende des Geschäftsjahres, in dem sie angeschafft wurden, vollständig abgeschrieben werden. Dabei gelten sie als sofort abziehbare Betriebsausgaben und müssen einen Wert von maximal 800 Euro netto haben. Alternativ können geringwertige Wirtschaftsgüter auch über die Nutzungsdauer abgeschrieben werden, wenn ihr Wert zwischen 250,01 Euro und 1.000 Euro liegt. Es ist wichtig, die genauen steuerlichen Regelungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, wie die Abschreibung am sinnvollsten erfolgen sollte. Letztendlich sollte die Entscheidung davon abhängen, welche Methode steuerlich am vorteilhaftesten ist und die finanzielle Situation des Unternehmens berücksichtigen. **

Ähnliche Suchbegriffe für Wirtschaftsgut
Top-Angebote
Produkte zum Begriff Wirtschaftsgut:
-
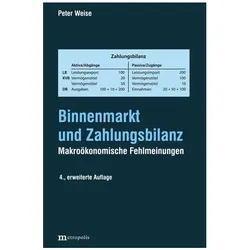
Binnenmarkt und Zahlungsbilanz, Fachbücher von Peter WeisePeter Weise beschreibt die Funktionsweise des europäischen Binnenmarktes und analysiert die Auswirkungen des Handels von Waren und Wertpapieren auf die Zahlungsbilanzen der beteiligten Länder. Dabei zeigt sich, dass die makroökonomische Kreislauftheorie des Aussenhandels unzulänglich und fehlerhaft ist. Das Denken in Kreisläufen führt zu einer grundlegenden, aber falschen Gleichung der Aussenwirtschaftstheorie: Das Volkseinkommen ist die Summe aus Konsum, Investitionen und Aussenbeitrag. Diese Verwendungsgleichung bestimmt die Höhe des Bruttoinlandsprodukts und besagt, dass eine Exporterhöhung ein steigendes und eine Importerhöhung ein sinkendes Bruttoinlandsprodukt bewirkt. Doch diese Aussagen sind unzutreffend. Drei Nachträge zu den verschiedenen Auflagen führen zu weiteren Einsichten. Der erste Nachtrag zeigt, dass die Makroökonomen nicht zwischen einem Tauschvertrag und einem Kaufvertrag unterscheiden. Ihre Herleitungen und Aussagen beziehen sich implizit auf einen Tauschvertrag. In einer Marktwirtschaft wird aber nicht getauscht, sondern gekauft und verkauft. Wir leben nicht in einer Naturalwirtschaft, in der man Güterströme miteinander verrechnet. Die Makroökonomie geht somit von falschen ökonomischen und juristischen Tatsachen aus. Die makroökonomische Theorie war richtig in der Tauschwirtschaft der frühen Bronzezeit, in der heutigen Zeit der Geldwirtschaft ist sie es nicht mehr. Der zweite Anhang geht der Behauptung der Makroökonomen nach, dass eine Importerhöhung zu einer Senkung der Wirtschaftsleistung führe. Eine Verringerung der Importe bewirke hingegen eine Erhöhung der Wirtschaftsleistung. So steht es in der Zeitung, so verlautbart das US-Handelsministerium, so lesen wir es in den Lehrbüchern. Begründet wird diese Behauptung mit der Fundamentalgleichung aus der ökonomischen Aussenwirtschaftstheorie. Diese Gleichung ist falsch; die Behauptung, dass eine Importveränderung die Wirtschaftsleistung positiv oder negativ beeinflusst, ist irreführend.34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
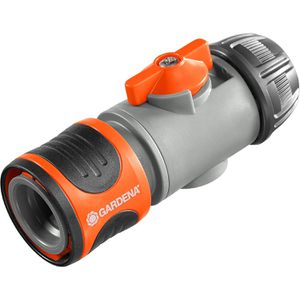
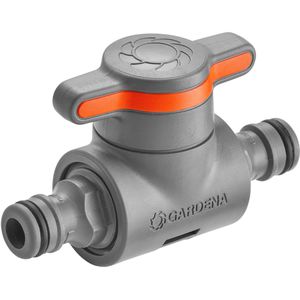
Gardena Regulierstop 2942-20, zur Regulierung und Absperrung, 1/2 Zoll und 5/8 ZollPassend für gängige Gartenschläuche mit 1/2 Zoll (13 mm) und 5/8 Zoll (15 mm) Durchmesser Zur stufenlosen Regulierung und Absperrung am Schlauchende Frostbeständigkeit für ganzjährigen und langlebigen Einsatz Schnelles und werkzeugfreies Verbinden dank praktischem Schnellkupplungssystem, auch bei hohem Wasserdruck Leichtes und robustes Kunststoffgehäuse für dauerhaften Outdoor-Einsatz Vollständig kompatibel mit dem Gardena Original-System für nahtlose Integration 5 Jahre Herstellergarantie nach erfolgter Online-Registrierung innerhalb von 3 Monaten nach Kauf Made in Germany Merkmale: für Schlauch-Ø: 1/2 Zoll (13 mm), 5/8 Zoll (15 mm)13,10 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
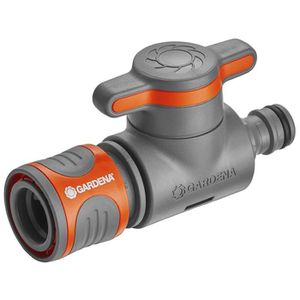
Gardena Regulierstop Regulierventil, 18267-20, zur Regulierung und Absperrung, 1/2 Zoll, 5/8 Zoll, 3/4 ZollPassend für gängige Gartenschläuche mit 1/2 Zoll (13 mm), 5/8 Zoll (15 mm) und 3/4 Zoll (19 mm) Durchmesser Zur stufenlosen Regulierung und Absperrung am Abgang eines Y-Stücks UV- und Frostbeständigkeit für ganzjährigen und langlebigen Einsatz Schnelles und werkzeugfreies Verbinden dank praktischem Schnellkupplungssystem, auch bei hohem Wasserdruck Leichtes und robustes Kunststoffgehäuse für dauerhaften Outdoor-Einsatz Vollständig kompatibel mit dem Gardena Original-System für nahtlose Integration 5 Jahre Herstellergarantie nach erfolgter Online-Registrierung innerhalb von 3 Monaten nach Kauf Made in Europe Merkmale: für Schlauch-Ø: 1/2 Zoll (13 mm), 3/4 Zoll (19 mm), 5/8 Zoll (15 mm)18,73 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Gardena Regulierstop Regulierventil, 18266-20, zur Regulierung und Absperrung, 1/2 Zoll, 5/8 Zoll, 3/4 ZollPassend für gängige Gartenschläuche mit 1/2 Zoll (13 mm), 5/8 Zoll (15 mm) und 3/4 Zoll (19 mm) Durchmesser Zur stufenlosen Regulierung und Absperrung am Schlauchende und -anfang UV- und Frostbeständigkeit für ganzjährigen und langlebigen Einsatz Schnelles und werkzeugfreies Verbinden dank praktischem Schnellkupplungssystem, auch bei hohem Wasserdruck Leichtes und robustes Kunststoffgehäuse für dauerhaften Outdoor-Einsatz Vollständig kompatibel mit dem Gardena Original-System für nahtlose Integration 5 Jahre Herstellergarantie nach erfolgter Online-Registrierung innerhalb von 3 Monaten nach Kauf Made in Europe Merkmale: für Schlauch-Ø: 1/2 Zoll (13 mm), 3/4 Zoll (19 mm), 5/8 Zoll (15 mm)16,23 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Ist Software ein Geringwertiges Wirtschaftsgut?
Ist Software ein Geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert der Software, ihrer Nutzungsdauer und den steuerlichen Vorschriften. In einigen Fällen kann Software als geringwertiges Wirtschaftsgut eingestuft werden, wenn ihr Anschaffungswert unterhalb einer bestimmten Grenze liegt. Allerdings kann die steuerliche Behandlung von Software je nach Land und Gesetzgebung variieren. Es ist daher ratsam, sich mit einem Steuerberater oder Experten für Unternehmensfinanzen zu beraten, um die genaue Einstufung von Software als geringwertiges Wirtschaftsgut zu klären. **
-
Ist ein Handy ein Wirtschaftsgut?
Ja, ein Handy kann als Wirtschaftsgut betrachtet werden, da es einen materiellen Wert hat und auf dem Markt gehandelt werden kann. Es wird hergestellt, verkauft und gekauft, was es zu einem Bestandteil der Wirtschaft macht. Zudem trägt ein Handy zur Produktivität bei und ermöglicht es den Menschen, Geschäfte zu tätigen, Informationen auszutauschen und mit anderen zu kommunizieren. Es kann auch als Investition betrachtet werden, da es dazu beiträgt, die Effizienz und Effektivität von Arbeitskräften zu steigern. Letztendlich ist ein Handy ein wichtiger Bestandteil des modernen Wirtschaftssystems. **
-
Ist ein Handy ein Geringwertiges Wirtschaftsgut?
Ist ein Handy ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert des Handys, der Nutzungsdauer und den steuerlichen Vorschriften. In der Regel gelten Wirtschaftsgüter mit einem Anschaffungswert unter 800 Euro als geringwertig. Ein Handy könnte also unter diese Kategorie fallen, wenn es diesen Wert nicht übersteigt. Allerdings ist es wichtig, die genauen Regelungen im Steuerrecht zu beachten, um sicherzustellen, ob ein Handy tatsächlich als geringwertiges Wirtschaftsgut eingestuft werden kann. **
-
Ist eine Fritzbox ein Geringwertiges Wirtschaftsgut?
Ist eine Fritzbox ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Anschaffungswert der Fritzbox und den steuerlichen Vorschriften in Ihrem Land. In Deutschland zum Beispiel gelten Anschaffungen bis zu einem Wert von 800 Euro (netto) als geringwertige Wirtschaftsgüter und können sofort abgeschrieben werden. Wenn der Anschaffungswert einer Fritzbox unter dieser Grenze liegt, könnte sie also als geringwertiges Wirtschaftsgut betrachtet werden. Es ist jedoch ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um sicherzustellen, dass die entsprechenden steuerlichen Regelungen eingehalten werden. **

Wann ist es ein Geringwertiges Wirtschaftsgut?
Wann ist es ein Geringwertiges Wirtschaftsgut? **
Wann muss ein Wirtschaftsgut aktiviert werden?
Ein Wirtschaftsgut muss aktiviert werden, wenn es die Kriterien für eine Aktivierung gemäß den handelsrechtlichen und steuerrechtlichen Vorschriften erfüllt. Dazu gehört unter anderem, dass das Wirtschaftsgut einen wirtschaftlichen Nutzen für das Unternehmen bringt und seine Anschaffungs- oder Herstellungskosten bestimmte Grenzwerte überschreiten. Die Aktivierung dient dazu, den Wert des Wirtschaftsguts im Anlagevermögen korrekt auszuweisen und es über die Nutzungsdauer abzuschreiben. Durch die Aktivierung wird die Investition langfristig im Unternehmen verbleiben und nicht sofort als Aufwand verbucht. Es ist wichtig, die Vorschriften zur Aktivierung genau zu beachten, um eine ordnungsgemäße und transparente Bilanzierung sicherzustellen. **
Top-Angebote
Produkte zum Begriff Wirtschaftsgut:
-
Timo Handel, Fachbücher von Timo HandelMit dem Hinweisgeberschutzgesetz (HinSchG) hat der deutsche Gesetzgeber erstmals ein allgemeingültiges Gesetz geschaffen, das Pflichten und Vorgaben zur Einrichtung eines Hinweisgebersystems bzw. einer internen Meldestelle und von Meldekanälen regelt. Der Gesetzgeber kommt damit seiner Verpflichtung aus der EU-Hinweisgeberschutz-Richtlinie nach und hat diese in deutsches Recht umgesetzt. Insbesondere Unternehmen mit in der Regel mindestens 50 Beschäftigten sind danach verpflichtet, eine interne Meldestelle und einen Kanal zur Meldung von Informationen über Verstösse einzurichten und zu betreiben. Die Funktion der internen Meldestelle kann durch Meldestellenbeauftragte ausgeübt werden. Diese müssen diverse Anforderungen des Gesetzes erfüllen und zur Erfüllung der Aufgaben der internen Meldestelle entsprechend qualifiziert sein. Das vorliegende Werk gibt Meldestellenbeauftragten einen Überblick über die gesetzlichen Anforderungen des HinSchG, insbesondere an die interne Meldestelle, den vorzuhaltenden Meldekanal, das Verfahren nach Eingang einer Meldung und die zu ergreifenden Folgemassnahmen. Ebenfalls betrachtet werden die in diesem Zusammenhang nicht zu unterschätzenden datenschutzrechtlichen und arbeitsrechtlichen Implikationen. Dabei werden stets Praxishinweise zur Einrichtung eines Hinweisgebersystems sowie zur Umsetzung der gesetzlichen Anforderungen und deren Einhaltung gegeben.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitaler Verbraucherschutz, Fachbücher von Julia SiebenhaarIm digitalen Zeitalter verwenden Verbraucherinnen und Verbraucher auch bei privaten Konsumentscheidungen zunehmend smarte, digitale Assistenzsysteme. Das Verbraucherschutzrecht wird dadurch vor erhebliche Herausforderungen gestellt: Die veränderten Bedingungen sozio-technischer Interaktionen und die verringerte Partizipation an Entscheidungsprozessen stellen bestehende Schutzkonzepte infrage, zugleich entstehen neue Gefahren für Verbraucherinnen und Verbraucher. Was folgt daraus für das Verbraucherschutzrecht? Um diese Frage zu beantworten, entwickelt die Autorin im Zuge einer umfassenden Analyse der technischen und rechtlichen Rahmenbedingungen des Einsatzes digitaler Assistenzsysteme mögliche Fortentwicklungspotenziale eines digitalen Verbraucherschutzes de lege ferenda.119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Binnenmarkt und Zahlungsbilanz, Fachbücher von Peter WeisePeter Weise beschreibt die Funktionsweise des europäischen Binnenmarktes und analysiert die Auswirkungen des Handels von Waren und Wertpapieren auf die Zahlungsbilanzen der beteiligten Länder. Dabei zeigt sich, dass die makroökonomische Kreislauftheorie des Aussenhandels unzulänglich und fehlerhaft ist. Das Denken in Kreisläufen führt zu einer grundlegenden, aber falschen Gleichung der Aussenwirtschaftstheorie: Das Volkseinkommen ist die Summe aus Konsum, Investitionen und Aussenbeitrag. Diese Verwendungsgleichung bestimmt die Höhe des Bruttoinlandsprodukts und besagt, dass eine Exporterhöhung ein steigendes und eine Importerhöhung ein sinkendes Bruttoinlandsprodukt bewirkt. Doch diese Aussagen sind unzutreffend. Drei Nachträge zu den verschiedenen Auflagen führen zu weiteren Einsichten. Der erste Nachtrag zeigt, dass die Makroökonomen nicht zwischen einem Tauschvertrag und einem Kaufvertrag unterscheiden. Ihre Herleitungen und Aussagen beziehen sich implizit auf einen Tauschvertrag. In einer Marktwirtschaft wird aber nicht getauscht, sondern gekauft und verkauft. Wir leben nicht in einer Naturalwirtschaft, in der man Güterströme miteinander verrechnet. Die Makroökonomie geht somit von falschen ökonomischen und juristischen Tatsachen aus. Die makroökonomische Theorie war richtig in der Tauschwirtschaft der frühen Bronzezeit, in der heutigen Zeit der Geldwirtschaft ist sie es nicht mehr. Der zweite Anhang geht der Behauptung der Makroökonomen nach, dass eine Importerhöhung zu einer Senkung der Wirtschaftsleistung führe. Eine Verringerung der Importe bewirke hingegen eine Erhöhung der Wirtschaftsleistung. So steht es in der Zeitung, so verlautbart das US-Handelsministerium, so lesen wir es in den Lehrbüchern. Begründet wird diese Behauptung mit der Fundamentalgleichung aus der ökonomischen Aussenwirtschaftstheorie. Diese Gleichung ist falsch; die Behauptung, dass eine Importveränderung die Wirtschaftsleistung positiv oder negativ beeinflusst, ist irreführend.34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gardena Regulierstop 2942-20, zur Regulierung und Absperrung, 1/2 Zoll und 5/8 ZollPassend für gängige Gartenschläuche mit 1/2 Zoll (13 mm) und 5/8 Zoll (15 mm) Durchmesser Zur stufenlosen Regulierung und Absperrung am Schlauchende Frostbeständigkeit für ganzjährigen und langlebigen Einsatz Schnelles und werkzeugfreies Verbinden dank praktischem Schnellkupplungssystem, auch bei hohem Wasserdruck Leichtes und robustes Kunststoffgehäuse für dauerhaften Outdoor-Einsatz Vollständig kompatibel mit dem Gardena Original-System für nahtlose Integration 5 Jahre Herstellergarantie nach erfolgter Online-Registrierung innerhalb von 3 Monaten nach Kauf Made in Germany Merkmale: für Schlauch-Ø: 1/2 Zoll (13 mm), 5/8 Zoll (15 mm)13,10 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wann Geringwertiges Wirtschaftsgut?
Ein geringwertiges Wirtschaftsgut ist ein Wirtschaftsgut, dessen Anschaffungskosten einen bestimmten Betrag nicht übersteigen. In Deutschland liegt diese Grenze aktuell bei 800 Euro netto. Geringwertige Wirtschaftsgüter können sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, anstatt sie über die Nutzungsdauer abzuschreiben. Dies bietet Unternehmen einen steuerlichen Vorteil, da sie ihre Steuerlast senken können. Es ist wichtig, die Anschaffungskosten genau zu dokumentieren, um bei einer möglichen Betriebsprüfung nachweisen zu können, dass es sich tatsächlich um ein geringwertiges Wirtschaftsgut handelt. Wann ein Wirtschaftsgut als geringwertig gilt, kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich über die aktuellen Regelungen zu informieren. **
-
Bis wann Geringwertiges Wirtschaftsgut?
Bis wann Geringwertiges Wirtschaftsgut? Geringwertige Wirtschaftsgüter können bis zum Ende des Geschäftsjahres, in dem sie angeschafft wurden, vollständig abgeschrieben werden. Dabei gelten sie als sofort abziehbare Betriebsausgaben und müssen einen Wert von maximal 800 Euro netto haben. Alternativ können geringwertige Wirtschaftsgüter auch über die Nutzungsdauer abgeschrieben werden, wenn ihr Wert zwischen 250,01 Euro und 1.000 Euro liegt. Es ist wichtig, die genauen steuerlichen Regelungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, wie die Abschreibung am sinnvollsten erfolgen sollte. Letztendlich sollte die Entscheidung davon abhängen, welche Methode steuerlich am vorteilhaftesten ist und die finanzielle Situation des Unternehmens berücksichtigen. **
-
Ist Software ein Geringwertiges Wirtschaftsgut?
Ist Software ein Geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert der Software, ihrer Nutzungsdauer und den steuerlichen Vorschriften. In einigen Fällen kann Software als geringwertiges Wirtschaftsgut eingestuft werden, wenn ihr Anschaffungswert unterhalb einer bestimmten Grenze liegt. Allerdings kann die steuerliche Behandlung von Software je nach Land und Gesetzgebung variieren. Es ist daher ratsam, sich mit einem Steuerberater oder Experten für Unternehmensfinanzen zu beraten, um die genaue Einstufung von Software als geringwertiges Wirtschaftsgut zu klären. **
-
Ist ein Handy ein Wirtschaftsgut?
Ja, ein Handy kann als Wirtschaftsgut betrachtet werden, da es einen materiellen Wert hat und auf dem Markt gehandelt werden kann. Es wird hergestellt, verkauft und gekauft, was es zu einem Bestandteil der Wirtschaft macht. Zudem trägt ein Handy zur Produktivität bei und ermöglicht es den Menschen, Geschäfte zu tätigen, Informationen auszutauschen und mit anderen zu kommunizieren. Es kann auch als Investition betrachtet werden, da es dazu beiträgt, die Effizienz und Effektivität von Arbeitskräften zu steigern. Letztendlich ist ein Handy ein wichtiger Bestandteil des modernen Wirtschaftssystems. **
Ähnliche Suchbegriffe für Wirtschaftsgut
-
Gardena Regulierstop Regulierventil, 18267-20, zur Regulierung und Absperrung, 1/2 Zoll, 5/8 Zoll, 3/4 ZollPassend für gängige Gartenschläuche mit 1/2 Zoll (13 mm), 5/8 Zoll (15 mm) und 3/4 Zoll (19 mm) Durchmesser Zur stufenlosen Regulierung und Absperrung am Abgang eines Y-Stücks UV- und Frostbeständigkeit für ganzjährigen und langlebigen Einsatz Schnelles und werkzeugfreies Verbinden dank praktischem Schnellkupplungssystem, auch bei hohem Wasserdruck Leichtes und robustes Kunststoffgehäuse für dauerhaften Outdoor-Einsatz Vollständig kompatibel mit dem Gardena Original-System für nahtlose Integration 5 Jahre Herstellergarantie nach erfolgter Online-Registrierung innerhalb von 3 Monaten nach Kauf Made in Europe Merkmale: für Schlauch-Ø: 1/2 Zoll (13 mm), 3/4 Zoll (19 mm), 5/8 Zoll (15 mm)18,73 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Gardena Regulierstop Regulierventil, 18266-20, zur Regulierung und Absperrung, 1/2 Zoll, 5/8 Zoll, 3/4 ZollPassend für gängige Gartenschläuche mit 1/2 Zoll (13 mm), 5/8 Zoll (15 mm) und 3/4 Zoll (19 mm) Durchmesser Zur stufenlosen Regulierung und Absperrung am Schlauchende und -anfang UV- und Frostbeständigkeit für ganzjährigen und langlebigen Einsatz Schnelles und werkzeugfreies Verbinden dank praktischem Schnellkupplungssystem, auch bei hohem Wasserdruck Leichtes und robustes Kunststoffgehäuse für dauerhaften Outdoor-Einsatz Vollständig kompatibel mit dem Gardena Original-System für nahtlose Integration 5 Jahre Herstellergarantie nach erfolgter Online-Registrierung innerhalb von 3 Monaten nach Kauf Made in Europe Merkmale: für Schlauch-Ø: 1/2 Zoll (13 mm), 3/4 Zoll (19 mm), 5/8 Zoll (15 mm)16,23 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Odin Wettbewerb Schwarz Kettlebell 8kgOdin Wettbewerb Kettlebell 8kg - Hohe Qualität Mattschwarz - Pink snipDie Odin Competition Kettlebell 8kg ist eine robuste und langlebige Kettlebell, die professionelle Qualität mit einem stilvollen, mattschwarzen Design kombiniert. Diese Kettlebell ist ideal für funktionelles Training und Krafttraining, egal ob Sie zu Hause oder im Fitnessstudio trainieren. Mit ihrem einheitlichen Design entspricht diese Kettlebell den offiziellen Wettkampfnormen und gewährleistet eine einheitliche Größe in allen Gewichtsklassen. Sie hat einen ergonomisch geformten Griff, der einen festen Halt bietet und für maximalen Komfort beim Training sorgt. Effektive und vielseitige AusbildungDie Kettlebell ist eines der vielseitigsten Trainingsgeräte überhaupt. Sie können sie für alles verwenden, von Schwüngen, Kniebeugen und Reissen bis hin zu Pressen und Kreuzheben, was sie sowohl für das Kraft- als auch für das Ausdauertraining perfekt macht. Diese Kettlebell ist besonders geeignet für:Funktionelles KrafttrainingVerbesserung von Körperhaltung und StabilitätVerbesserte Muskelausdauer und ExplosivitätEffektive Fettverbrennung und KardiotrainingElegantes schwarzes Design mit FarbanzeigeDie Odin Competition Kettlebell in mattem Schwarz hat ein minimalistisches und modernes Finish, das in jede Trainingsumgebung passt. Um eine einfache Erkennung der Gewichtsklasse zu gewährleisten, hat jede Kettlebell eine farbige Bandmarkierung auf dem Griff, so dass Sie schnell das richtige Gewicht finden können. Langlebige, hochwertige KonstruktionDiese Kettlebell ist aus massivem Stahl gefertigt, was für perfekte Balance sorgt und sie extrem langlebig macht. Die Oberfläche ist leicht rau, damit sie auch bei schweißtreibenden Trainingseinheiten gut in der Hand liegt, und die flache Unterseite sorgt für einen stabilen Stand auf dem Boden. Egal, ob Sie ein erfahrener Athlet oder ein Anfänger sind, die Odin Competition Kettlebell 8kg wird eine leistungsstarke Ergänzung zu Ihrer Trainingsroutine sein. Der Preis gilt für 1 Stück.379,85 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Ist ein Handy ein Geringwertiges Wirtschaftsgut?
Ist ein Handy ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert des Handys, der Nutzungsdauer und den steuerlichen Vorschriften. In der Regel gelten Wirtschaftsgüter mit einem Anschaffungswert unter 800 Euro als geringwertig. Ein Handy könnte also unter diese Kategorie fallen, wenn es diesen Wert nicht übersteigt. Allerdings ist es wichtig, die genauen Regelungen im Steuerrecht zu beachten, um sicherzustellen, ob ein Handy tatsächlich als geringwertiges Wirtschaftsgut eingestuft werden kann. **
-
Ist eine Fritzbox ein Geringwertiges Wirtschaftsgut?
Ist eine Fritzbox ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Anschaffungswert der Fritzbox und den steuerlichen Vorschriften in Ihrem Land. In Deutschland zum Beispiel gelten Anschaffungen bis zu einem Wert von 800 Euro (netto) als geringwertige Wirtschaftsgüter und können sofort abgeschrieben werden. Wenn der Anschaffungswert einer Fritzbox unter dieser Grenze liegt, könnte sie also als geringwertiges Wirtschaftsgut betrachtet werden. Es ist jedoch ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um sicherzustellen, dass die entsprechenden steuerlichen Regelungen eingehalten werden. **
-
Wann ist es ein Geringwertiges Wirtschaftsgut?
Wann ist es ein Geringwertiges Wirtschaftsgut? **
-
Wann muss ein Wirtschaftsgut aktiviert werden?
Ein Wirtschaftsgut muss aktiviert werden, wenn es die Kriterien für eine Aktivierung gemäß den handelsrechtlichen und steuerrechtlichen Vorschriften erfüllt. Dazu gehört unter anderem, dass das Wirtschaftsgut einen wirtschaftlichen Nutzen für das Unternehmen bringt und seine Anschaffungs- oder Herstellungskosten bestimmte Grenzwerte überschreiten. Die Aktivierung dient dazu, den Wert des Wirtschaftsguts im Anlagevermögen korrekt auszuweisen und es über die Nutzungsdauer abzuschreiben. Durch die Aktivierung wird die Investition langfristig im Unternehmen verbleiben und nicht sofort als Aufwand verbucht. Es ist wichtig, die Vorschriften zur Aktivierung genau zu beachten, um eine ordnungsgemäße und transparente Bilanzierung sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.